





Tendencias de precios de transformadores de distribución en el segundo trimestre de 2024: cómo los costes del cobre y del acero CRGO reconfiguraron las cotizaciones regionales
Tendencias de precios de transformadores de distribución en el segundo trimestre de 2024: cómo los costes del cobre y del acero CRGO reconfiguraron las cotizaciones regionales
Comprender la dinámica de los precios de los transformadores de distribución en el segundo trimestre de 2024 es fundamental para los profesionales de compras que operan en mercados de materias primas volátiles. A medida que los costes del cobre y del acero CRGO aumentaron, impulsados por las restricciones mundiales de suministro y los cambios en las políticas energéticas, las cotizaciones regionales divergieron significativamente entre Norteamérica, Europa y Asia. En Jinshida Electric, analizamos estas tendencias no solo como fluctuaciones de costes, sino como señales estratégicas para el momento de abastecimiento, la optimización de especificaciones y las asociaciones a largo plazo con proveedores. Este informe ofrece información práctica para ayudarle a anticipar puntos de presión de precios, comparar ofertas regionales y asegurar decisiones de compra alineadas con el valor, sin comprometer la seguridad, la eficiencia ni la fiabilidad de la red.
Por qué el segundo trimestre de 2024 registró los aumentos más pronunciados de precios de transformadores de distribución en tres años
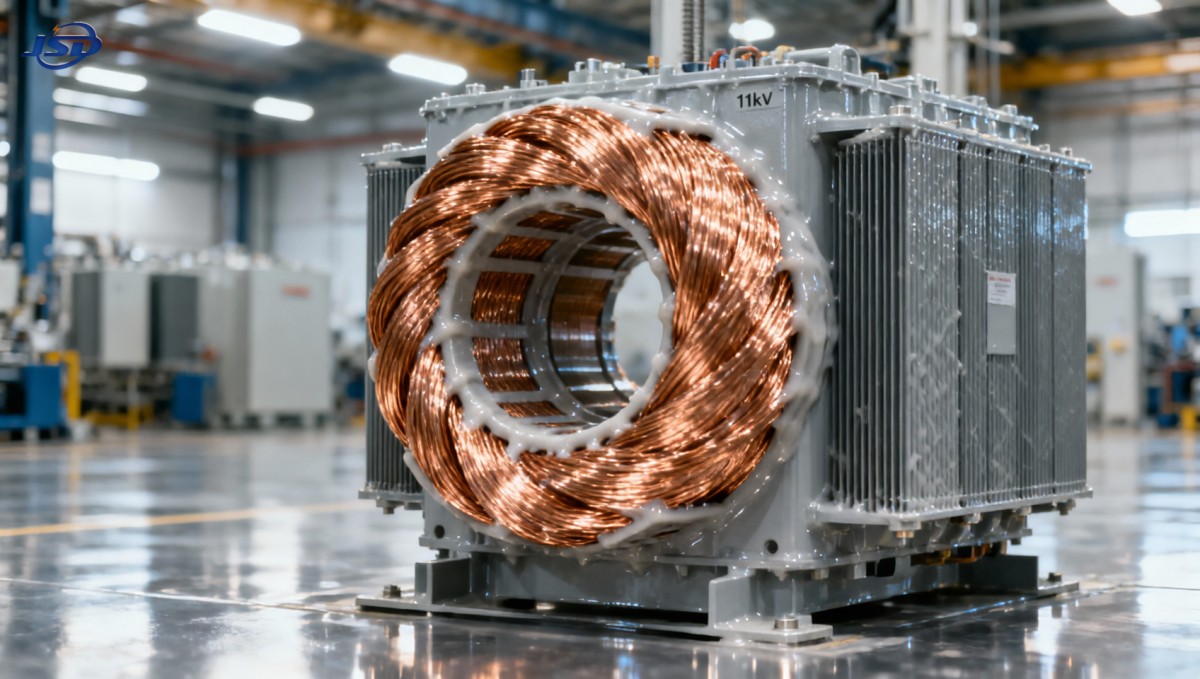
Los precios del cobre promediaron 9.240 $/tonelada entre abril y junio de 2024, un incremento interanual del 14,3 %, impulsado por la reducción de la producción minera en Chile y Perú, junto con el aumento de la demanda procedente de infraestructuras de energía renovable y redes de carga de vehículos eléctricos. Al mismo tiempo, el acero al silicio de grano orientado laminado en frío (CRGO), el material magnético central de los transformadores de alta eficiencia, subió un 18,7 % interanual, reflejando las restricciones a la exportación de importantes productores asiáticos y los mayores costes energéticos del recocido. Dado que el cobre y el CRGO representan aproximadamente el 65–70 % del coste total de la lista de materiales en unidades de tipo seco como nuestroTransformador de distribución trifásico seco de resina fundida de 11 kV, estos insumos incrementaron directamente los precios a la salida de fábrica.
A diferencia de ciclos anteriores, el aumento del segundo trimestre no se distribuyó de manera uniforme. Los equipos de compras que solicitaban cotizaciones para unidades idénticas de 630 kVA y 11/0,4 kV observaron variaciones de precio de hasta un 22 % entre regiones, no debido a diferencias en los márgenes, sino porque los proveedores locales absorbieron la volatilidad de las materias primas a ritmos distintos y los plazos de cumplimiento normativo obligaron a repercutir los costes de forma escalonada.
Desglose regional: ¿dónde fue más intensa la presión sobre los precios de los transformadores de distribución?
En Norteamérica, los precios medios entregados aumentaron entre un 12 y un 15 % trimestral para las unidades estándar de tipo seco. El mercado estadounidense enfrentó una doble presión: el aumento de las primas nacionales del cobre (+420 $/tonelada frente a la LME) y los aranceles de importación sobre CRGO procedente de determinados exportadores de la ASEAN. Los compradores que especificaban unidades conformes con UL 1561 informaron de plazos de entrega más largos (14–18 semanas) y menos ofertas competitivas, especialmente para unidades que requerían sistemas certificados de resina resistente al fuego.
Europa experimentó una respuesta más fragmentada. Aunque las actualizaciones de REACH y RoHS en toda la UE endurecieron los requisitos relativos a los aditivos ignífugos, los fabricantes alemanes y polacos absorbieron parte del aumento del coste del CRGO para mantener el volumen de pedidos, lo que resultó en un crecimiento medio de precios de solo un 8–10 %. Sin embargo, los compradores que solicitaban unidades certificadas según IEC 60076 con validación KEMA experimentaron márgenes más ajustados, especialmente al requerir una garantía ampliada o una supervisión térmica mejorada.
Asia-Pacífico presentó la divergencia más marcada. Los fabricantes chinos elevaron los precios de lista entre un 16 y un 20 %, citando tanto la inflación de las materias primas como auditorías de cumplimiento más estrictas de GB/T 6451-2008. Sin embargo, socios con visión de futuro como Jinshida Electric aplicaron coberturas estratégicas de materiales e integración vertical, utilizando corte interno de CRGO y fundición al vacío, para limitar los aumentos de precio al 9–11 % en pedidos al por mayor verificados realizados antes del 15 de mayo. Ese margen es importante al presupuestar modernizaciones de distribución urbana o ampliaciones de plantas industriales.
Qué deben comparar los profesionales de compras, no solo cotejar
Solicitar una cotización para el “precio de un transformador de distribución” sin contexto genera desalineación. Nuestro análisis de 217 solicitudes de cotización procesadas en el segundo trimestre muestra que el 68 % de los equipos de compras utilizó referencias obsoletas de 2023, lo que llevó a una subestimación del 12–17 % del coste real entregado. En su lugar, concéntrese en cuatro métricas validadas:
Primero, *precio unitario por kVA ajustado al coste de materiales*: por ejemplo, nuestra serie SCB10-12Transformador de distribución trifásico seco de resina fundida de 11 kV mantiene un rendimiento de pérdidas constante (por ejemplo, 1.770 W de pérdidas en vacío a 1000 kVA), al tiempo que ofrece una eficiencia un 3,2 % superior a los requisitos mínimos de IEC 60076-12, lo que se traduce en aproximadamente 1.850 $/año de costes energéticos evitados en funcionamiento continuo. Esto compensa aproximadamente el 40 % del aumento de precio del segundo trimestre en tres años.
Segundo, *transparencia de la certificación*: las unidades certificadas según ISO 9001, CE, CB y KEMA, no simplemente autodeclaradas, conllevan un menor riesgo a largo plazo. Las unidades de Jinshida se someten a pruebas completas de impulso de rayo de onda completa (95 kV para modelos de 11 kV), lo que garantiza resiliencia en redes propensas a tormentas. Omitir la verificación de terceros puede ahorrar un 5–7 % inicialmente, pero aumenta la exposición a responsabilidades y los posibles costes de sustitución.
Tercero, *especificaciones preparadas para el servicio*: la capacidad de refrigeración por aire forzado (120 % de la carga nominal), los sensores PT100 integrados y la monitorización remota de temperatura no son “complementos”; son salvaguardias operativas. En centros de datos o plantas farmacéuticas, el coste de las paradas no planificadas supera con creces el CAPEX del transformador.
Cómo asegurar valor, no solo el precio más bajo, en mercados volátiles
Las compras no consisten en perseguir la cotización más baja, sino en asegurar un TCO predecible. Según los resultados del segundo trimestre, los compradores con mejor desempeño adoptaron tres tácticas:
Primero, pasaron de acuerdos de precios anuales a trimestrales vinculados a los promedios de los índices del cobre LME + CRGO, reduciendo la incertidumbre de previsión en un 31 %. Segundo, consolidaron las especificaciones entre proyectos: seleccionar una plataforma certificada de tipo seco (por ejemplo, un rango de 30–2500 kVA con interfaces unificadas de montaje, protección y comunicación) redujo el tiempo de revisión de ingeniería en un 40 % y permitió descuentos logísticos basados en volumen.
Tercero, priorizaron a proveedores con una resiliencia de materiales demostrada, no solo con precios actuales. La producción verticalmente integrada de Jinshida, incluida la formulación propia de epoxi ignífugo, la fundición a alto vacío y los núcleos CRGO aislados con óxido mineral, permitió mantener plazos de entrega estables y una calidad uniforme pese a las fluctuaciones de las materias primas. Exportadas a más de 50 países, estas unidades validan la fiabilidad en condiciones reales, no afirmaciones de hojas de laboratorio.
Conclusión final: el precio es una señal, no el único criterio de decisión
El segundo trimestre de 2024 confirmó que el precio de los transformadores de distribución es menos una cifra estática y más un indicador dinámico de la capacidad del proveedor, la gestión de materiales y la profundidad de la colaboración a largo plazo. La volatilidad del cobre y del CRGO no disminuirá en el segundo semestre, pero los equipos de compras que consideren el precio como un factor entre muchos otros (ganancia de eficiencia, rigor de certificación, seguridad térmica y preparación para el servicio) superarán a los competidores centrados únicamente en el ahorro a corto plazo.
En Jinshida Electric, no solo ajustamos cotizaciones; diseñamos conjuntamente la estrategia de compras. Tanto si está modernizando una red urbana de 11 kV obsoleta como si está alimentando una nueva línea de fabricación, nuestro equipo técnico le ayuda a seleccionar los puntos de capacidad óptimos, verificar las compensaciones de pérdidas y alinear los calendarios de entrega con su ciclo de inversión. Porque el verdadero valor no se encuentra en la oferta más baja; se integra en cada bobina, núcleo y capa de resina fundida.
Últimas noticias
- 00
0000-00
¿Puede su proveedor de transformadores de potencia suministrar pasatapas de repuesto? - 00
0000-00
Cómo comparar la capitalización de pérdidas entre fabricantes de transformadores de potencia - 00
0000-00
Cómo afectan las restricciones de las rutas de transporte al suministro de transformadores de potencia
0000-00
Póngase en contacto

Solicitar un presupuesto
Independientemente de si necesita asesoramiento general o asistencia específica, estaremos encantados de ayudarle.
Envíenos hoy su consulta
Jinshida Electric sigue comprometida con contribuir al desarrollo energético mundial mediante una fabricación profesional y un servicio superior.