





ما استهلاك الوقود المتوقع لمولد بقدرة 400 كيلو فولت أمبير عند الحمل الجزئي
عند تقييم مولد بقدرة 400 kVA للاستخدامات التشغيلية الفعلية، يكون استهلاك الوقود عند الحمل الجزئي عادةً هو العامل الذي يجعل الصورة المالية أكثر وضوحًا—أو أكثر تضليلًا. تعتمد العديد من الموافقات على الميزانية على رقم استهلاك وقود رئيسي مأخوذ من كتيب، إلا أن المولدات نادرًا ما تعمل عند خرجها المقنن الكامل لفترات طويلة. ففي المصانع ومواقع الإنشاءات والمباني التجارية ومنشآت الطاقة الاحتياطية، غالبًا ما يتراوح نمط التشغيل المعتاد بين تحميل بنسبة 30% و70%، مع تقلبات متكررة. وهذا أمر مهم لأن استهلاك الديزل لا ينخفض خطيًا مع انخفاض الحمل. فقد يبدو المولد المحمل جزئيًا مقبولًا من حيث النفقات الرأسمالية، لكنه يصبح مكلفًا بشكل غير ضروري من حيث تكلفة التشغيل.
بالنسبة إلى الفرق المالية، لا يتمثل السؤال العملي ببساطة في: «كم لترًا في الساعة يستهلك مولد بقدرة 400 kVA؟» بل إن السؤال الأكثر فائدة هو: «ما تكلفة الوقود التي ينبغي أن نتوقعها في ظل نمط الحمل الفعلي لدينا، وما مدى تأثر هذه التكلفة بسوء اختيار السعة، والتشغيل عند الحمل المنخفض، وجودة الصيانة؟» هذه أسئلة مختلفة، وهي تؤدي إلى قرارات اعتماد أفضل.
ما استهلاك الوقود المعتاد لمولد بقدرة 400 kVA عند الحمل الجزئي؟
يرتبط مولد الديزل بقدرة 400 kVA عادةً بمعامل قدرة يبلغ 0.8، ما يعني أن خرج القدرة الفعلية المقنن يبلغ نحو 320 kW. ويختلف استهلاك الوقود حسب علامة المحرك التجارية، وكفاءة المولد، والظروف المحيطة، وإعدادات الانبعاثات، وارتفاع الموقع، لذلك لا يوجد رقم عالمي واحد. ومع ذلك، من الممكن تحديد نطاق واقعي للتخطيط.
بالنسبة إلى العديد من وحدات الديزل الحديثة ضمن هذه الفئة، غالبًا ما يقع استهلاك الوقود التقريبي ضمن نطاقات مثل:
- عند حمل 25% (نحو 80 kW): حوالي 22 إلى 30 لترًا/ساعة
- عند حمل 50% (نحو 160 kW): حوالي 38 إلى 50 لترًا/ساعة
- عند حمل 75% (نحو 240 kW): حوالي 55 إلى 68 لترًا/ساعة
- عند حمل 100% (نحو 320 kW): حوالي 72 إلى 90 لترًا/ساعة
هذه النطاقات ليست عروض أسعار ولا ينبغي أن تحل محل بيانات الشركة المصنّعة، لكنها مفيدة لأغراض إعداد الميزانية. وتتمثل الرؤية المالية الأساسية في أن عدد اللترات المستهلكة لكل kWh يتم توليده يزداد عادةً عند الأحمال المنخفضة جدًا. فالمولد لا يحرق الوقود بما يتناسب فقط مع الخرج؛ بل يستهلك الوقود أيضًا للحفاظ على تشغيل المحرك، وتشغيل أنظمة التبريد، وتغطية الفواقد الداخلية.
ولهذا السبب قد يستهلك مولد يعمل عند حمل 25% أكثر بكثير من 25% من معدل استهلاك الوقود عند الحمل الكامل. وبالنسبة إلى اعتماد التكلفة، فهذه هي المسألة الأولى التي ينبغي اختبارها.
لماذا تكون كفاءة الحمل الجزئي أهم من الكفاءة المقننة؟
من المنظور المالي، يمثل الخرج المقنن مرجعًا للشراء وليس واقع التشغيل. فإذا كان موقعك يسحب من 120 إلى 180 kW فقط في معظم الوقت، فإن أساس التكلفة الفعلي يتحدد بأداء الآلة عند حمل يقارب 40% إلى 55%، وليس بمواصفاتها عند الحمل الكامل.
لنفترض مثالين مبسطين:
- المولد A يستهلك 78 L/h عند الحمل الكامل و46 L/h عند حمل 50%
- المولد B يستهلك 82 L/h عند الحمل الكامل و40 L/h عند حمل 50%
إذا ركز المشتري فقط على بيانات الحمل الكامل، فسيبدو المولد A أفضل. ولكن إذا أمضى الموقع معظم ساعات التشغيل عند حمل يقارب النصف، فقد يوفر المولد B تكلفة وقود سنوية أقل رغم امتلاكه رقمًا رئيسيًا أسوأ. وهذا خطأ شائع في المشتريات عند مقارنة الجداول الفنية بصورة ضيقة للغاية.
ولأغراض الاعتماد، تكون خرائط استهلاك الوقود عند الحمل الجزئي أكثر قيمة من بيانات لوحة الاسم المنفردة.
التكلفة الخفية لاختيار وحدة بقدرة أكبر من اللازم تبلغ 400 kVA
يُعد اختيار سعة أكبر من اللازم أحد أكثر القرارات «الآمنة» تكلفةً في شراء أنظمة الطاقة الاحتياطية والرئيسية. وغالبًا ما يحدث ذلك لأسباب مفهومة، مثل التوسع المستقبلي، والخوف من الحمل الزائد، وعدم اليقين بشأن تيارات بدء التشغيل، أو تفضيل توحيد المعدات حول سعة شائعة. ولكن إذا ظل حمل التشغيل الفعلي منخفضًا، فقد تستمر هذه العقوبة لسنوات.
قد تتسبب وحدة بقدرة 400 kVA تعمل باستمرار عند حمل أقل من 30% في عدة مشكلات من حيث التكلفة:
- ارتفاع تكلفة الوقود لكل kWh
- احتمال تراكم الوقود غير المحترق في محركات الديزل
- زيادة تراكم الكربون والاحتراق غير الكامل
- تدخلات صيانة أكثر تكرارًا
- انخفاض عمر المحرك في ظروف التشغيل التي لا تتم إدارتها جيدًا
هذه المشكلات ليست نظرية. ففي تطبيقات الطاقة الاحتياطية ذات فترات الاختبار القصيرة والطلب المنخفض للمبنى، يشيع اختيار سعة أكبر من اللازم بشكل خاص. وغالبًا ما تشتري المنشآت المعدات لتلبية «حمل الطوارئ في أسوأ الحالات»، بينما يقضي المولد معظم عمره محملًا بحمل منخفض. وإذا كانت ذروة الطوارئ قصيرة أو تحدث من حين لآخر فقط، فقد يحقق تكوين مختلف—مثل التحميل المرحلي، أو مجموعة توليد رئيسية أصغر، أو بنية تشغيل متوازية—نتيجة أفضل على مدى دورة الحياة.
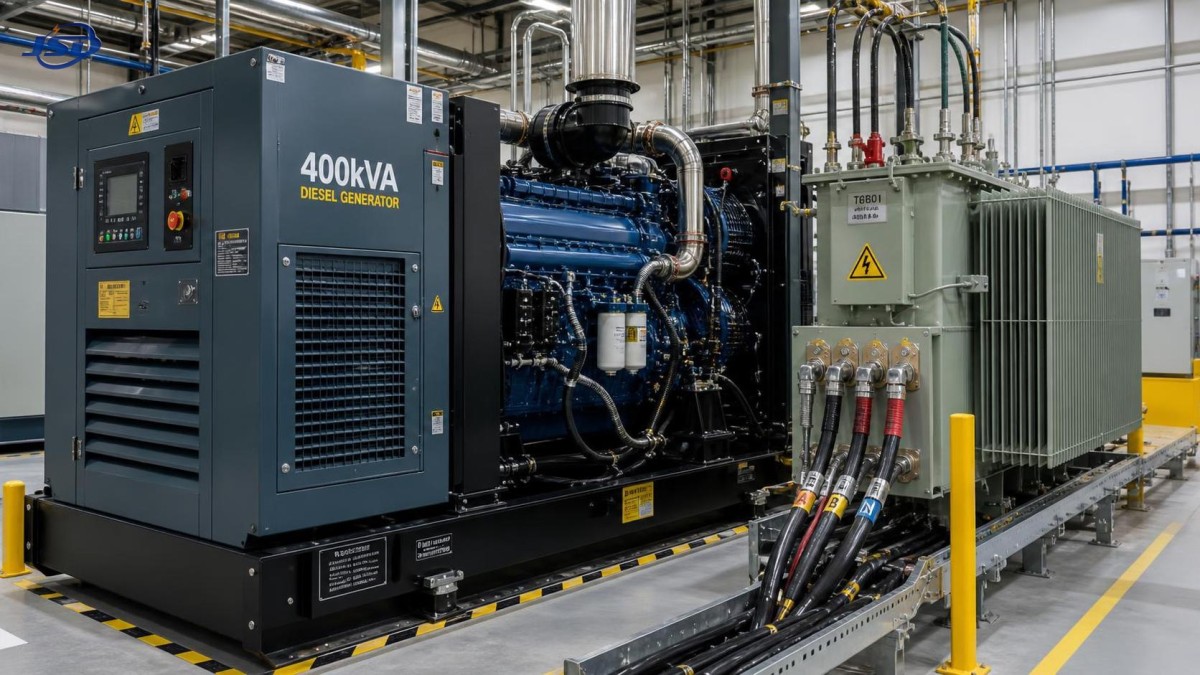
كيفية تقدير ميزانية الوقود السنوية بثقة أكبر
ينبغي أن يستند الاعتماد المالي إلى سيناريوهات تشغيل سنوية بدلًا من رقم واحد لاستهلاك الوقود في الساعة. ويمكن بناء نموذج داخلي عملي من خمسة مدخلات:
- ساعات التشغيل المتوقعة سنويًا
- توزيع الحمل حسب نطاق النسبة المئوية
- استهلاك الوقود عند كل نطاق وفقًا لبيانات المورد
- سعر الديزل المتوقع وافتراض تقلبه
- تأثير نمط التشغيل على تكلفة الصيانة
لنفترض أن موقعًا يتوقع 1,500 ساعة تشغيل سنويًا وفق نمط الحمل التالي:
- 30% من الساعات عند حمل 25%
- 50% من الساعات عند حمل 50%
- 20% من الساعات عند حمل 75%
باستخدام افتراضات استهلاك الوقود المتوسطة لوحدة بقدرة 400 kVA:
- حمل 25%: 26 L/h × 450 h = 11,700 L
- حمل 50%: 44 L/h × 750 h = 33,000 L
- حمل 75%: 61 L/h × 300 h = 18,300 L
سيبلغ إجمالي استهلاك الوقود السنوي نحو 63,000 لتر.
وعند تكلفة ديزل تبلغ USD 1.00 لكل لتر، فإن ذلك يعادل USD 63,000 سنويًا. أما عند سعر USD 1.20 لكل لتر، فستصبح التكلفة USD 75,600. وعلى مدى خمس سنوات، وحتى قبل إضافة تكاليف الصيانة ومخاطر التوقف، يصبح الفارق كبيرًا بما يكفي لتغيير ترتيب خيارات الشراء.
ولهذا ينبغي على المراجعين الماليين طلب ليس سعر المولد فقط، بل أيضًا منحنى تكلفة متوقعًا في ظل ظروف التشغيل المتوقعة.
لا تفصل اقتصاديات المولد عن نظام الطاقة الأوسع
في المشاريع الصناعية، لا يمكن دائمًا تقييم أداء المولد بمعزل عن غيره. فقد تؤثر جودة الحمل، ومعدات تحويل القدرة، والظروف التوافقية، وتصميم التوزيع downstream، جميعها في كفاءة التشغيل الفعلية. وفي المنشآت التي تتضمن التقويم، أو المعالجة الكهروكيميائية، أو المحركات الثقيلة، أو أنظمة تحويل قدرة متخصصة، قد يتفاعل المولد مع معدات مخصصة مثل محول العزل والتقويم الخاص. وفي مثل هذه البيئات، قد يكون استقرار الجهد وتوافق النظام مهمين بقدر منحنى استهلاك وقود المحرك، لأن التكامل الكهربائي الضعيف قد يتسبب في فواقد يمكن تجنبها، أو خفض في القدرة، أو اختيار سعة أكبر من اللازم بصورة تحفظية.
وبالنسبة إلى الفرق المالية، يعني ذلك أن انخفاض سعر شراء المولد لا يعني تلقائيًا انخفاض تكلفة المشروع. فإذا كانت البنية الكهربائية الأوسع غير متوافقة، فقد تتجاوز فاتورة الوقود وعقوبة انخفاض الموثوقية الوفر الأولي.
الأخطاء الشائعة عند مقارنة الموردين
أحد أسباب تجاوز التكاليف هو أن عروض المولدات غالبًا لا تكون قابلة للمقارنة المباشرة. فقد تُعرض بيانات الوقود في ظل ظروف مختلفة، وقد تُحذف أرقام الحمل الجزئي بالكامل. ومن المشكلات الشائعة التي ينبغي الانتباه إليها:
- ذكر استهلاك الوقود عند القدرة الرئيسية مقابل القدرة الاحتياطية دون توضيح الفرق
- قياس القيم في ظروف اختبار مثالية تختلف عن واقع الموقع
- عدم مناقشة التصحيح الخاص بالارتفاع أو درجة الحرارة أو جودة الوقود
- اختلاف معايرات الانبعاثات بما يؤثر في الاستهلاك
- عدم توضيح نطاق التشغيل المقبول عند الحمل المنخفض
لا يحتاج الشخص المسؤول عن الاعتماد المالي إلى أن يصبح متخصصًا في المحركات، لكنه ينبغي أن يصر على الاتساق. اطلب من كل مورد تقديم بيانات الوقود عند أحمال 25% و50% و75% و100% في ظل ظروف موضحة بوضوح. ثم قارن تكلفة التشغيل السنوية باستخدام نمط الخدمة نفسه.
ما مستوى الحمل الأكثر ملاءمة ماليًا؟
لا توجد نقطة مثالية واحدة لكل منشأة، إلا أن العديد من مولدات الديزل تعمل بأعلى قدر من الكفاءة وبشكل ميكانيكي أفضل عند تحميلها بانتظام ضمن نطاق متوسط بدلًا من العمل عند الحدود القصوى. وعمليًا، غالبًا ما يكون التشغيل المستمر عند حمل يتراوح بين 50% و80% أفضل من التشغيل طويل الأمد عند حمل أقل من 30%، مع اعتماد التوصية الدقيقة على المحرك والتطبيق.
وهذا لا يعني أن على كل مشترٍ استهداف مولد يعمل بالقرب من الحمل الأقصى. فلا يزال هامش الاحتياطي مهمًا لبدء تشغيل المحركات، والأحمال المتدرجة، والتوسع المستقبلي، والمرونة. والنقطة الأهم هي أن شراء وحدة تتجاوز الاحتياج الفعلي بكثير يزيد عادةً تكلفة الوقود لكل وحدة، وقد يؤدي إلى آثار جانبية على الصيانة. وعادةً ما يتفوق قرار تحديد السعة المتوازن على القرار الدفاعي.
استهلاك الوقود ليس سوى جزء من قصة التكلفة
بالنسبة إلى اعتماد المشتريات، يمثل الوقود أكبر تكلفة تشغيل متغيرة ومرئية، لكنه ليس التكلفة الوحيدة. فقد يؤثر التشغيل عند الحمل الجزئي في نتائج مالية أخرى:
- كفاءة فترات الخدمة: في ظل أنماط الخدمة غير الملائمة، قد تصبح الصيانة أكثر تكرارًا أو تصحيحية أكثر من كونها وقائية
- استخدام الأصول: قد تظل آلة عالية القيمة قليلة الاستخدام مع استمرار تحمل تكلفة الملكية الثابتة
- مخاطر التوقف: قد يؤدي التشغيل غير المستقر عند الحمل المنخفض أو تراكم الكربون إلى زيادة مخاوف الموثوقية
- قيمة إعادة البيع أو إعادة التوزيع: قد تحتفظ الوحدة الأنسب بقدر أكبر من القيمة العملية ضمن الأسطول
في بعض المشاريع، قد يكون الوفر الناتج عن اختيار وحدة ذات سعة أكثر ملاءمة أو نظام أكثر توافقًا أكبر من الفرق الذي تم التفاوض عليه في سعر الشراء.
الأسئلة التي ينبغي على المسؤول عن الاعتماد المالي طرحها قبل الموافقة النهائية
نادرًا ما تكون أسئلة الاعتماد الجيدة تقنية لمجرد كونها تقنية. فهي تهدف إلى كشف مخاطر التكلفة. ومن الأمثلة المفيدة:
- ما متوسط حمل التشغيل والحد الأدنى المتوقعان أثناء الاستخدام الفعلي؟
- كم ساعة سنويًا ستعمل الوحدة ضمن كل نطاق من نطاقات الحمل؟
- ما أرقام الوقود التي تحقّق منها المورد عند نطاقات الحمل تلك؟
- هل يتم تحديد سعة المولد وفقًا للطلب المستمر، أم طلب الذروة، أم طلب الطوارئ؟
- إذا كان طلب الطوارئ هو العامل المحدد، فهل يوجد تكوين أكثر فعالية من حيث التكلفة؟
- ما تأثير نمط الحمل المقترح على الصيانة المتوقعة؟
- هل سيتضمن النظام الكهربائي معدات تغيّر خصائص الحمل أو سلوك جودة القدرة؟
إذا تعذر الإجابة عن هذه الأسئلة بوضوح، فإن المخاطر لا تقتصر على عدم اليقين التقني؛ بل تشمل أيضًا ضعف وضوح التكلفة.
متى يكون مولد بقدرة 400 kVA مناسبًا—ومتى قد لا يكون كذلك؟
قد يكون مولد بقدرة 400 kVA خيارًا سليمًا للأحمال الصناعية المتوسطة، وأنظمة الطاقة الاحتياطية التجارية، وعمليات الإنشاءات، ودعم البنية التحتية، والمنشآت التي لديها خطط توسع مستقبلية متوسطة. ويصبح جذابًا ماليًا عندما يكون نمط الخدمة كبيرًا بما يكفي لتجنب التشغيل المزمن عند الحمل المنخفض، وعندما يبرر نمط الحمل هامش الاحتياطي.
وقد يكون أقل جاذبية عندما:
- يكون الحمل الأساسي الفعلي أقل بكثير من السعة باستمرار
- يتم الشراء استنادًا إلى حدث ذروة نادر بدلًا من نمط التشغيل المعتاد
- يمكن لوحدات أصغر متوازية أن تتوافق بصورة أفضل مع الطلب المتغير
- تكون لوجستيات الوقود مكلفة أو تكون أسعار الديزل متقلبة
- تتطلب قيود جودة القدرة في النظام الأوسع نهجًا أكثر تكاملًا في التصميم
في المنشآت ذات أحمال التحويل المتخصصة، قد يتجاوز النقاش موضوع تحديد سعة المولد ليشمل تصميم المحول والتقويم، حيث تصبح مكونات مثل محول العزل والتقويم الخاص ذات صلة بالكفاءة الكلية والحماية وتوافق النظام.
الخلاصة العملية لصناع القرار الذين يركزون على التكلفة
إذا كنت تراجع طلب شراء مولد بقدرة 400 kVA، فلا توافق عليه استنادًا إلى السعة المقننة وسعر الشراء وحدهما. فاستهلاك الوقود عند الحمل الجزئي هو المجال الذي تحمي فيه العديد من المشاريع هوامشها أو تفقدها بهدوء. وينبغي أن يستند التقييم الواقعي إلى استهلاك الوقود وفق دورة الخدمة، وليس إلى رقم واحد من الكتيب. كما ينبغي اختبار ما إذا كانت سعة الوحدة مناسبة للتشغيل الفعلي، وليس للطلب الأقصى النظري فحسب.
ومن منظور الميزانية، لا يكمن الفرق المهم في ما إذا كان أحد المولدات يحرق بضعة لترات أقل عند الحمل الكامل. بل يكمن في ما إذا كانت الوحدة المختارة ستظل فعالة وموثوقة عبر نمط الحمل الذي سيشهده موقعك فعليًا. وهذا هو الفرق بين شراء المعدات واعتماد قرار سليم بشأن تكلفة التشغيل.

احصل على عرض سعر
سواء كنتم بحاجة إلى استشارة عامة أو دعم محدد، يسعدنا مساعدتكم.
أرسل استفسارك إلينا اليوم

تظل Jinshida Electric ملتزمة بالمساهمة في تطوير الطاقة عالميًا من خلال التصنيع الاحترافي والخدمات المتميزة.