





كيفية تقدير فترة استرداد التكلفة لمشروع تخزين البطاريات التجاري
نادراً ما يفشل مقترح تخزين البطاريات التجاري المقدم إلى صانعي القرارات المالية بسبب عدم familiarية التقنية. وعادةً ما يتعثر لأن الأرقام تبدو غير مؤكدة. قد يعد المشروع بخفض رسوم الطلب على الطاقة في أوقات الذروة، وتحسين استخدام الطاقة الشمسية في الموقع، وتعزيز المرونة أثناء اضطرابات الشبكة، إلا أن عملية الموافقة غالباً ما تنتهي عند سؤال عملي واحد: متى يسترد الاستثمار تكلفته؟
إن تقدير فترة استرداد الاستثمار في تخزين البطاريات التجاري ليس معقداً من الناحية النظرية، لكنه قد يكون مضللاً عملياً إذا استُخدمت افتراضات غير صحيحة. فقد تختفي فترة الاسترداد القصيرة على الورق بمجرد أخذ حدود التشغيل، وتفاصيل التعرفة، وتكاليف التكامل، أو قيود سعة المحول في الاعتبار. وبالنسبة إلى المشترين في المنشآت كثيفة استهلاك الطاقة، تُبنى أقوى مبررات الاستثمار ليس على التفاؤل، بل على فهم منضبط لمصادر الوفورات الفعلية.
وينطبق ذلك بشكل خاص على المشاريع المتصلة بالمصانع الصناعية، والمجمعات اللوجستية، والمجمعات التجارية، ومواقع الطاقة المتجددة، حيث يجب أن يعمل نظام التخزين كجزء من نظام أوسع لتوزيع الطاقة. وفي هذه البيئات، لا ترتبط قرارات الاستثمار باقتصاديات الطاقة فحسب، بل أيضاً بموثوقية المعدات، وواجهة الشبكة، والقيمة التشغيلية طويلة الأجل.
ما الذي تعنيه فترة الاسترداد فعلياً في قرار تخزين البطاريات
بأبسط صورة، فترة الاسترداد هي المدة المطلوبة لكي تعادل الفوائد المالية التراكمية التكلفة الأولية للمشروع. وبالنسبة إلى المسؤول المالي الذي يوافق على الاستثمار، يفيد هذا المؤشر لأنه يحول الأداء التقني إلى منظور استثماري مألوف. وهو لا يجيب عن جميع الأسئلة، لكنه يوضح بسرعة ما إذا كان المشروع يستحق مراجعة أعمق.
الصيغة الأساسية مباشرة:
فترة الاسترداد = إجمالي الاستثمار الأولي / صافي الفائدة المالية السنوية
ومع ذلك، فإن كل مصطلح تقريباً في هذه الصيغة يستحق التدقيق. فقد يشمل “إجمالي الاستثمار” ما هو أكثر بكثير من حاوية البطارية نفسها. كما قد تعتمد “الفائدة السنوية” على تعرفة المرفق، واستراتيجية التشغيل، والتدهور، وأنماط تشغيل الموقع. وإذا جرى تبسيط أي من الجانبين بشكل مفرط، فقد يقود تقدير فترة الاسترداد الناتج المشتري في الاتجاه الخاطئ.
ابدأ بالتكلفة الكاملة للمشروع، وليس بسعر البطارية فقط
من أكثر أخطاء الشراء شيوعاً استخدام سعر المعدات كبديل عن التكلفة الرأسمالية. إذ يتفاعل مشروع البطاريات التجاري مع البنية التحتية الكهربائية للمنشأة، وأنظمة التحكم، ومخطط الحماية. وهذا يعني أن الاستثمار الأولي الحقيقي غالباً ما يتضمن عدة مكونات.
تشمل فئات التكلفة المعتادة ما يلي:
- نظام البطارية ونظام إدارة البطارية
- نظام تحويل الطاقة أو العاكس
- منصة إدارة الطاقة والمراقبة
- التركيب والتشغيل التجريبي والأعمال المدنية
- ترقية الربط بالشبكة وأنظمة الحماية
- تكاليف التصميم الهندسي والامتثال
- تعديلات المحول أو معدات التوزيع أو الكابلات أو اللوحات عند الحاجة
في بعض المواقع، تكون تكلفة مكونات النظام الكهربائي المساندة محدودة. أما في مواقع أخرى، فتصبح العامل الحاسم. وقد يحتاج مصنع يضيف نظام تخزين إلى شبكة قائمة ذات جهد متوسط إلى تقييم ما إذا كان تحميل المحول، أو هبوط الجهد، أو تنسيق الأعطال سيتغير أثناء دورات الشحن والتفريغ. وفي مثل هذه الحالات، لا يمكن تقييم فترة استرداد نظام التخزين بمعزل عن بنية التوزيع التي تدعمه.
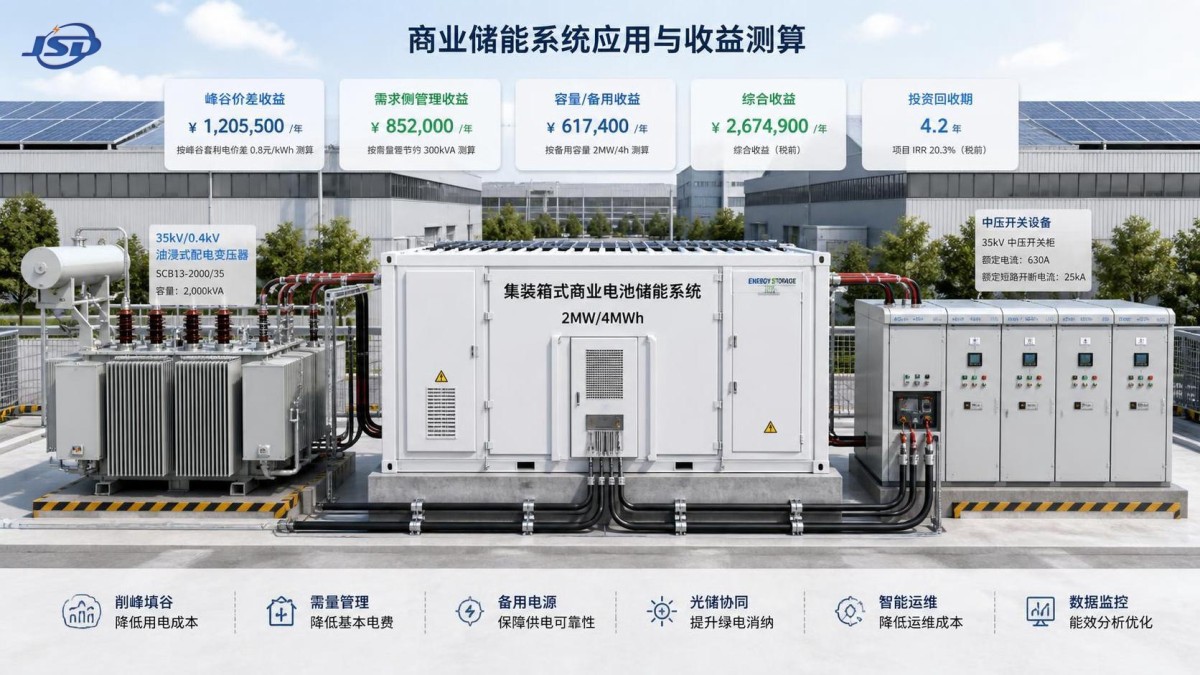
ولهذا السبب يراجع العديد من المشترين اقتصاديات البطاريات بالتزامن مع معدات الطاقة المساندة. ففي المنشآت التي يشكل فيها توسيع السعة أو تحويل الجهد جزءاً من المشروع نفسه، قد تؤثر مكونات مثل محول توزيع الطاقة المغمور بالزيت 35kV/0.4kV في كل من إجمالي الإنفاق الرأسمالي واستقرار التشغيل المستقبلي. وبالطبع، لا يُعد هذا المكون جزءاً من البطارية، لكن معدات المنبع والمصب غالباً ما تحدد في التخطيط الشرائي الفعلي ملف العائد الحقيقي.
حدد الفوائد النقدية بعناية
تحقق معظم مشاريع تخزين البطاريات التجارية قيمة من أكثر من مصدر واحد. وهذا أمر جيد لمبررات الاستثمار، لكنه يجعل التحليل أكثر عرضة للمبالغة. ويفصل التقدير الدقيق كل مصدر من مصادر الإيرادات أو الوفورات، ويتحقق مما إذا كانت سعة البطارية نفسها قد حُسبت مرتين.
وتتمثل فئات الفوائد الأكثر شيوعاً فيما يلي:
خفض رسوم الطلب على الطاقة
في العديد من تعريفات المنشآت التجارية والصناعية، تكون رسوم الطلب على الطاقة العامل الرئيسي في فترة استرداد البطارية. فإذا كانت المنشأة تُحاسب بناءً على أعلى ذروة قصيرة المدة خلال الشهر، فيمكن لبطارية يتم التحكم فيها بشكل صحيح أن تفرغ طاقتها خلال تلك اللحظات وتخفض الذروة المفوترة. وتعتمد القيمة المالية على هيكل التعرفة، وتوقيت الذروات، ومدى إمكانية التنبؤ بها.
غالباً ما ترى المنشآت التي تشهد ارتفاعات حادة ومتكررة في الطلب فرصة أوضح. ولكن إذا كانت الذروات غير منتظمة، أو مرتبطة بالتشغيل، أو موسمية، فينبغي أن يكون التنبؤ محافظاً.
الموازنة بين أسعار الطاقة
تشحن بعض المواقع البطارية عندما تكون أسعار الكهرباء منخفضة، وتفرغها عندما ترتفع الأسعار. ويكون ذلك أكثر أهمية في المواقع التي تطبق تعريفات حسب وقت الاستخدام مع فارق ملحوظ بين أسعار خارج الذروة وأسعار الذروة. ومن السهل حساب الوفر الإجمالي، لكن يجب أن يأخذ الوفر الصافي في الاعتبار خسائر الكفاءة خلال دورة الشحن والتفريغ.
تحسين الاستهلاك الذاتي للطاقة الشمسية
عند توفر توليد كهروضوئي في الموقع، قد يساعد تخزين البطاريات على تقليل خفض إنتاج الطاقة الشمسية أو الاعتماد على التصدير، وذلك من خلال نقل فائض التوليد النهاري إلى الاستخدام المسائي. وقد تكون هذه القيمة مهمة عندما يكون تعويض التصدير منخفضاً أو عندما تعوض الطاقة المستهلكة ذاتياً كهرباء الشبكة الأعلى تكلفة.
قيمة الطاقة الاحتياطية والمرونة
يخصص بعض المشترين قيمة مالية لتجنب التوقف، أو تلف المنتجات، أو انقطاع العمليات. وقد يكون ذلك صحيحاً، ولا سيما في قطاع التصنيع والعمليات الحيوية، لكن ينبغي التعامل معه بانضباط. وإذا كان من الصعب تحديد قيمة المرونة بثقة، فتعامل معها كفائدة استراتيجية، وليس كمحرك أساسي لفترة الاسترداد.
طريقة عملية لتقدير صافي الفائدة السنوية
بدلاً من الانتقال مباشرة إلى رقم واحد لفترة الاسترداد، أنشئ التقدير على مراحل.
- احسب الوفورات الإجمالية السنوية المتوقعة لكل حالة استخدام صالحة.
- اطرح تكاليف التشغيل والصيانة السنوية.
- عدّل الحساب وفقاً لخسائر كفاءة البطارية.
- اعكس السعة القابلة للاستخدام بصورة واقعية، بدلاً من السعة الاسمية.
- ضع في الاعتبار تدهور الأداء بمرور الوقت، وخاصةً إذا كانت فترة الاسترداد البسيطة قريبة من الحد المقبول للمشروع.
على سبيل المثال، لا ينبغي لنموذج خفض رسوم الطلب أن يفترض قدرة البطارية على إزالة كل ذروة شهرية. بل يجب أن يعكس مدة التفريغ، واستجابة التحكم، وتوفر حالة الشحن، واحتمال حدوث ذروات متعددة قبل أن يتمكن النظام من إعادة الشحن. وبالمثل، لا ينبغي لنموذج الموازنة بين الأسعار أن يفترض استرداد كل الطاقة المخزنة. فالكفاءة وخسائر التحويل في البطارية مهمة.
ما تريده فرق الشؤون المالية غالباً ليس تنبؤاً مثالياً، بل تنبؤاً قابلاً للتصديق. وعادةً ما يكون النموذج المحافظ قليلاً أكثر فائدة من سيناريو تشغيل مثالي نظري قد لا تتمكن فرق التشغيل من تحقيقه في الحياة الواقعية.
لا تتجاهل ملف التشغيل الذي يقف وراء الوفورات
يمكن للبطارية نفسها أن تحقق فترات استرداد مختلفة تماماً في موقعين لهما فواتير كهرباء متشابهة. ويكمن الاختلاف عادةً في ملف الأحمال.
قد يحقق مستودع ذو حمل نهاري مستقر فائدة محدودة من خفض الذروة، ما لم تتسبب معدات الشحن أو التبريد في ارتفاعات قصيرة في الطلب. وقد يوفر خط تصنيع يعتمد على المحركات ويشهد دورات تشغيل وإيقاف إمكانات أقوى لخفض الطلب. أما المجمع التجاري المزود بتوليد شمسي فقد يستفيد أكثر من نقل الطاقة إلى المساء. وباختصار، فإن اقتصاديات البطاريات تعتمد على شكل الأحمال، وليس على التكلفة وحدها.
ولهذا السبب تُعد بيانات الأحمال ذات الفواصل الزمنية مهمة. فإجماليات المرافق الشهرية لا تكفي لتقدير موثوق. وينبغي على المراجعين الماليين، كحد أدنى، طلب بيانات أحمال ذات دقة زمنية كافية لإظهار وقت حدوث الذروات، ومدة استمرارها، وتكرارها. وإذا كانت الطاقة الشمسية جزءاً من الصورة، فينبغي مراجعة بيانات التوليد بالقدر نفسه من الدقة.
المواضع التي غالباً ما تخطئ فيها حسابات فترة الاسترداد
حتى الفرق ذات الخبرة قد تجعل فترة استرداد التخزين تبدو أفضل مما هي عليه فعلاً. والمشكلات المعتادة ليست رياضية، بل تتمثل في الافتراضات المخفية داخل النموذج.
- استخدام القدرة والسعة الاسميتين باعتبارهما متاحتين بالكامل طوال العام: يعتمد الأداء القابل للاستخدام فعلياً على حدود التشغيل واستراتيجية التحكم.
- احتساب الفوائد المتداخلة مرتين: فقد لا تكون السعة المستخدمة لخفض الطلب في لحظة معينة متاحة للموازنة بين الأسعار في الوقت نفسه.
- تجاهل التدهور: رغم أن فترة الاسترداد البسيطة تعد مؤشراً أولياً، ينبغي مع ذلك النظر إلى العمر التشغيلي الطويل بصورة واقعية.
- إغفال ترقيات البنية التحتية: يمكن أن يؤثر الربط بالشبكة، وتكييف المحول، وتعديلات الحماية تأثيراً جوهرياً في النفقات الرأسمالية.
- افتراض استقرار التعرفة: إذا كانت القيمة تعتمد بدرجة كبيرة على أسعار الذروة الحالية، فمن الحكمة إجراء تحليل للحساسية.
وبالنسبة إلى فرق الشراء، تهم هذه المسائل لأنها تؤثر ليس فقط في العائد على الاستثمار، بل أيضاً في مقارنة الموردين. فقد يعرض مقترحان حجم البطارية نفسه مع الاعتماد على افتراضات تشغيلية مختلفة تماماً. وما لم تُوحّد هذه الافتراضات، فقد يكون تقدير فترة الاسترداد الأقصر ببساطة هو النموذج الأكثر تفاؤلاً.
فترة الاسترداد البسيطة مفيدة، لكنها لا ينبغي أن تكون عامل التصفية الوحيد
يفضل مسؤولو الموافقة المالية فترة الاسترداد لأنها سهلة الفهم. ومع ذلك، فإن مشروع تخزين البطاريات التجاري هو أصل للطاقة، وليس مجرد تمرين على جداول البيانات. وإذا أظهر خياران فترات استرداد متشابهة، فقد يأتي قرار الشراء الأفضل من معايير تقييم أوسع:
- موثوقية النظام وبنية السلامة
- تعقيد التكامل مع معدات توزيع الطاقة الحالية
- قابلية التوسع لمواجهة نمو الأحمال مستقبلاً أو إضافة مصادر متجددة
- دعم الخدمة، ووضوح المراقبة، وإمكانية الوصول للصيانة
- التوافق مع مستويات الجهد في الموقع ومخططات الحماية
في المشاريع الصناعية ومشاريع البنية التحتية، يوجد التخزين ضمن منظومة أكبر من أصول النقل والتوزيع. وتركز شركات مثل Jinshida Electric Power Technology على هذا الواقع الأوسع: إذ يعتمد الأداء الموثوق للطاقة على طريقة عمل المعدات معاً، بدءاً من التحويل والتوزيع ووصولاً إلى التطبيق على مستوى الموقع. وبالنسبة إلى المشترين، يقلل هذا المنظور المنظومي من خطر الموافقة على مشروع يبدو جذاباً مالياً، لكنه يثبت صعوبة تشغيله.
كيفية عرض حالة استرداد تكلفة البطارية على أصحاب المصلحة الداخليين
إذا كنت تُعد المشروع للحصول على موافقة الميزانية، فعادةً ما تتضمن أقوى حالة داخلية ثلاثة سيناريوهات بدلاً من رقم رئيسي واحد: محافظ، ومتوقع، ومتفائل. وهذا يمنح الإدارة صورة أكثر ملاءمة لاتخاذ القرار من نتيجة واحدة متفائلة.
ينبغي أن يعرض تقديمك ما يلي:
- إجمالي التكلفة المركبة مع توضيح الافتراضات الرئيسية
- محركات الوفورات الرئيسية مرتبة حسب مستوى الثقة
- مصدر بيانات ملف الأحمال وافتراضات التعرفة
- القيود التشغيلية التي قد تحد من الأداء
- حساسية النتائج لتغير التعرفة، أو انخفاض استخدام البطارية، أو إضافة تكاليف للبنية التحتية
يحقق هذا النهج أمرين. أولاً، يساعد فرق الشؤون المالية على فهم مخاطر الجانب السلبي. وثانياً، يجعل توصية الفريق التقني أكثر مصداقية. فصانعو القرار لا يتوقعون اليقين؛ بل يتوقعون الشفافية.
متى قد تظل فترة الاسترداد الأطول منطقية
ليس لكل مشروع جيد في مجال الطاقة فترة استرداد قصيرة. فقد يظل تركيب بطارية يحقق وفورات مباشرة متوسطة جديراً بالموافقة إذا كان يدعم هدفاً استراتيجياً أكبر، مثل تمكين دمج الطاقة المتجددة، أو تجنب ترقيات شبكة مستقبلية مرتبطة بالطلب، أو تحسين تنسيق جودة الطاقة، أو إعداد المنشأة لنمو كهربة الأحمال.
على سبيل المثال، إذا كان الموقع يراجع بالفعل تحسينات التوزيع، فقد تكون إضافة التخزين أكثر منطقية عند النظر إليها كجزء من الخطة الكهربائية الكاملة. وفي بعض الحالات، يساعد تقييم الأصول المرتبطة، مثل محول توزيع الطاقة المغمور بالزيت 35kV/0.4kV، إلى جانب التخزين في توضيح ما إذا كان المشروع مجرد إجراء لتوفير الطاقة أو خطوة ضمن تخطيط السعة على المدى الطويل.
خلاصة واقعية للشراء الذي تقوده الشؤون المالية
لتقدير فترة استرداد مشروع تخزين البطاريات التجاري، ابدأ بالانضباط بدلاً من الحماس. استخدم التكلفة المركبة الكاملة. واجعل الوفورات مستندة إلى بيانات الفواصل الزمنية، والتعريفات الفعلية، وسلوك التشغيل الواقعي. وافصل بين مصادر الفوائد بوضوح. واختبر الحساسية. ثم اسأل عما إذا كانت النتيجة لا تزال ناجحة عندما تصبح الافتراضات أقل سخاء.
وبالنسبة إلى صانعي القرارات المالية، يمثل ذلك الفرق بين الموافقة على مفهوم واعد والموافقة على مشروع قابل للتمويل. وفي قطاع معدات الطاقة، حيث يعتمد أداء التخزين على جودة التكامل بقدر اعتماده على البطارية نفسها، فإن تقدير فترة الاسترداد السليم ليس مجرد أداة مالية. بل هو مرشح للمخاطر، ودليل للشراء، وغالباً ما يكون أوضح طريق إلى استثمار واثق.

احصل على عرض سعر
سواء كنتم بحاجة إلى استشارة عامة أو دعم محدد، يسعدنا مساعدتكم.
أرسل استفسارك إلينا اليوم

تظل Jinshida Electric ملتزمة بالمساهمة في تطوير الطاقة عالميًا من خلال التصنيع الاحترافي والخدمات المتميزة.